مدیر پلتفرم ردبانک در دوازدهمین رویداد تراکنش ایران مطرح کرد:
«حفظ اعتماد مشتری یک ضرورت کسبوکار است، نه صرفاً یک اصل اخلاقی»
در دوازدهمین رویداد تراکنش ایران و در جریان نشست تخصصی «اعتماد، داده و شخصیسازی؛ آینده مدیریت دارایی خرد در ایران»، الهام مقدم، مدیر پلتفرم ردبانک، به تشریح راهکارهای توسعه خدمات شخصیسازیشده و نقش نئوبانکهای هوشمند در ارتقای مدیریت دارایی پرداخت. وی با تأکید بر اینکه شخصیسازی پیش از دسترسی به داده نیازمند اخذ رضایت و جلب اعتماد مشتری است، بر اهمیت شفافیت در ارائه پیشنهادهای مالی، لزوم نظارت انسانی بر تصمیمگیریهای هوش مصنوعی و ضرورت شکلگیری چارچوب یکپارچه اشتراک داده میان بازیگران اکوسیستم مالی کشور تأکید کرد.
برگزاری نشست تخصصی آینده مدیریت دارایی خرد در تراکنش دوازدهم
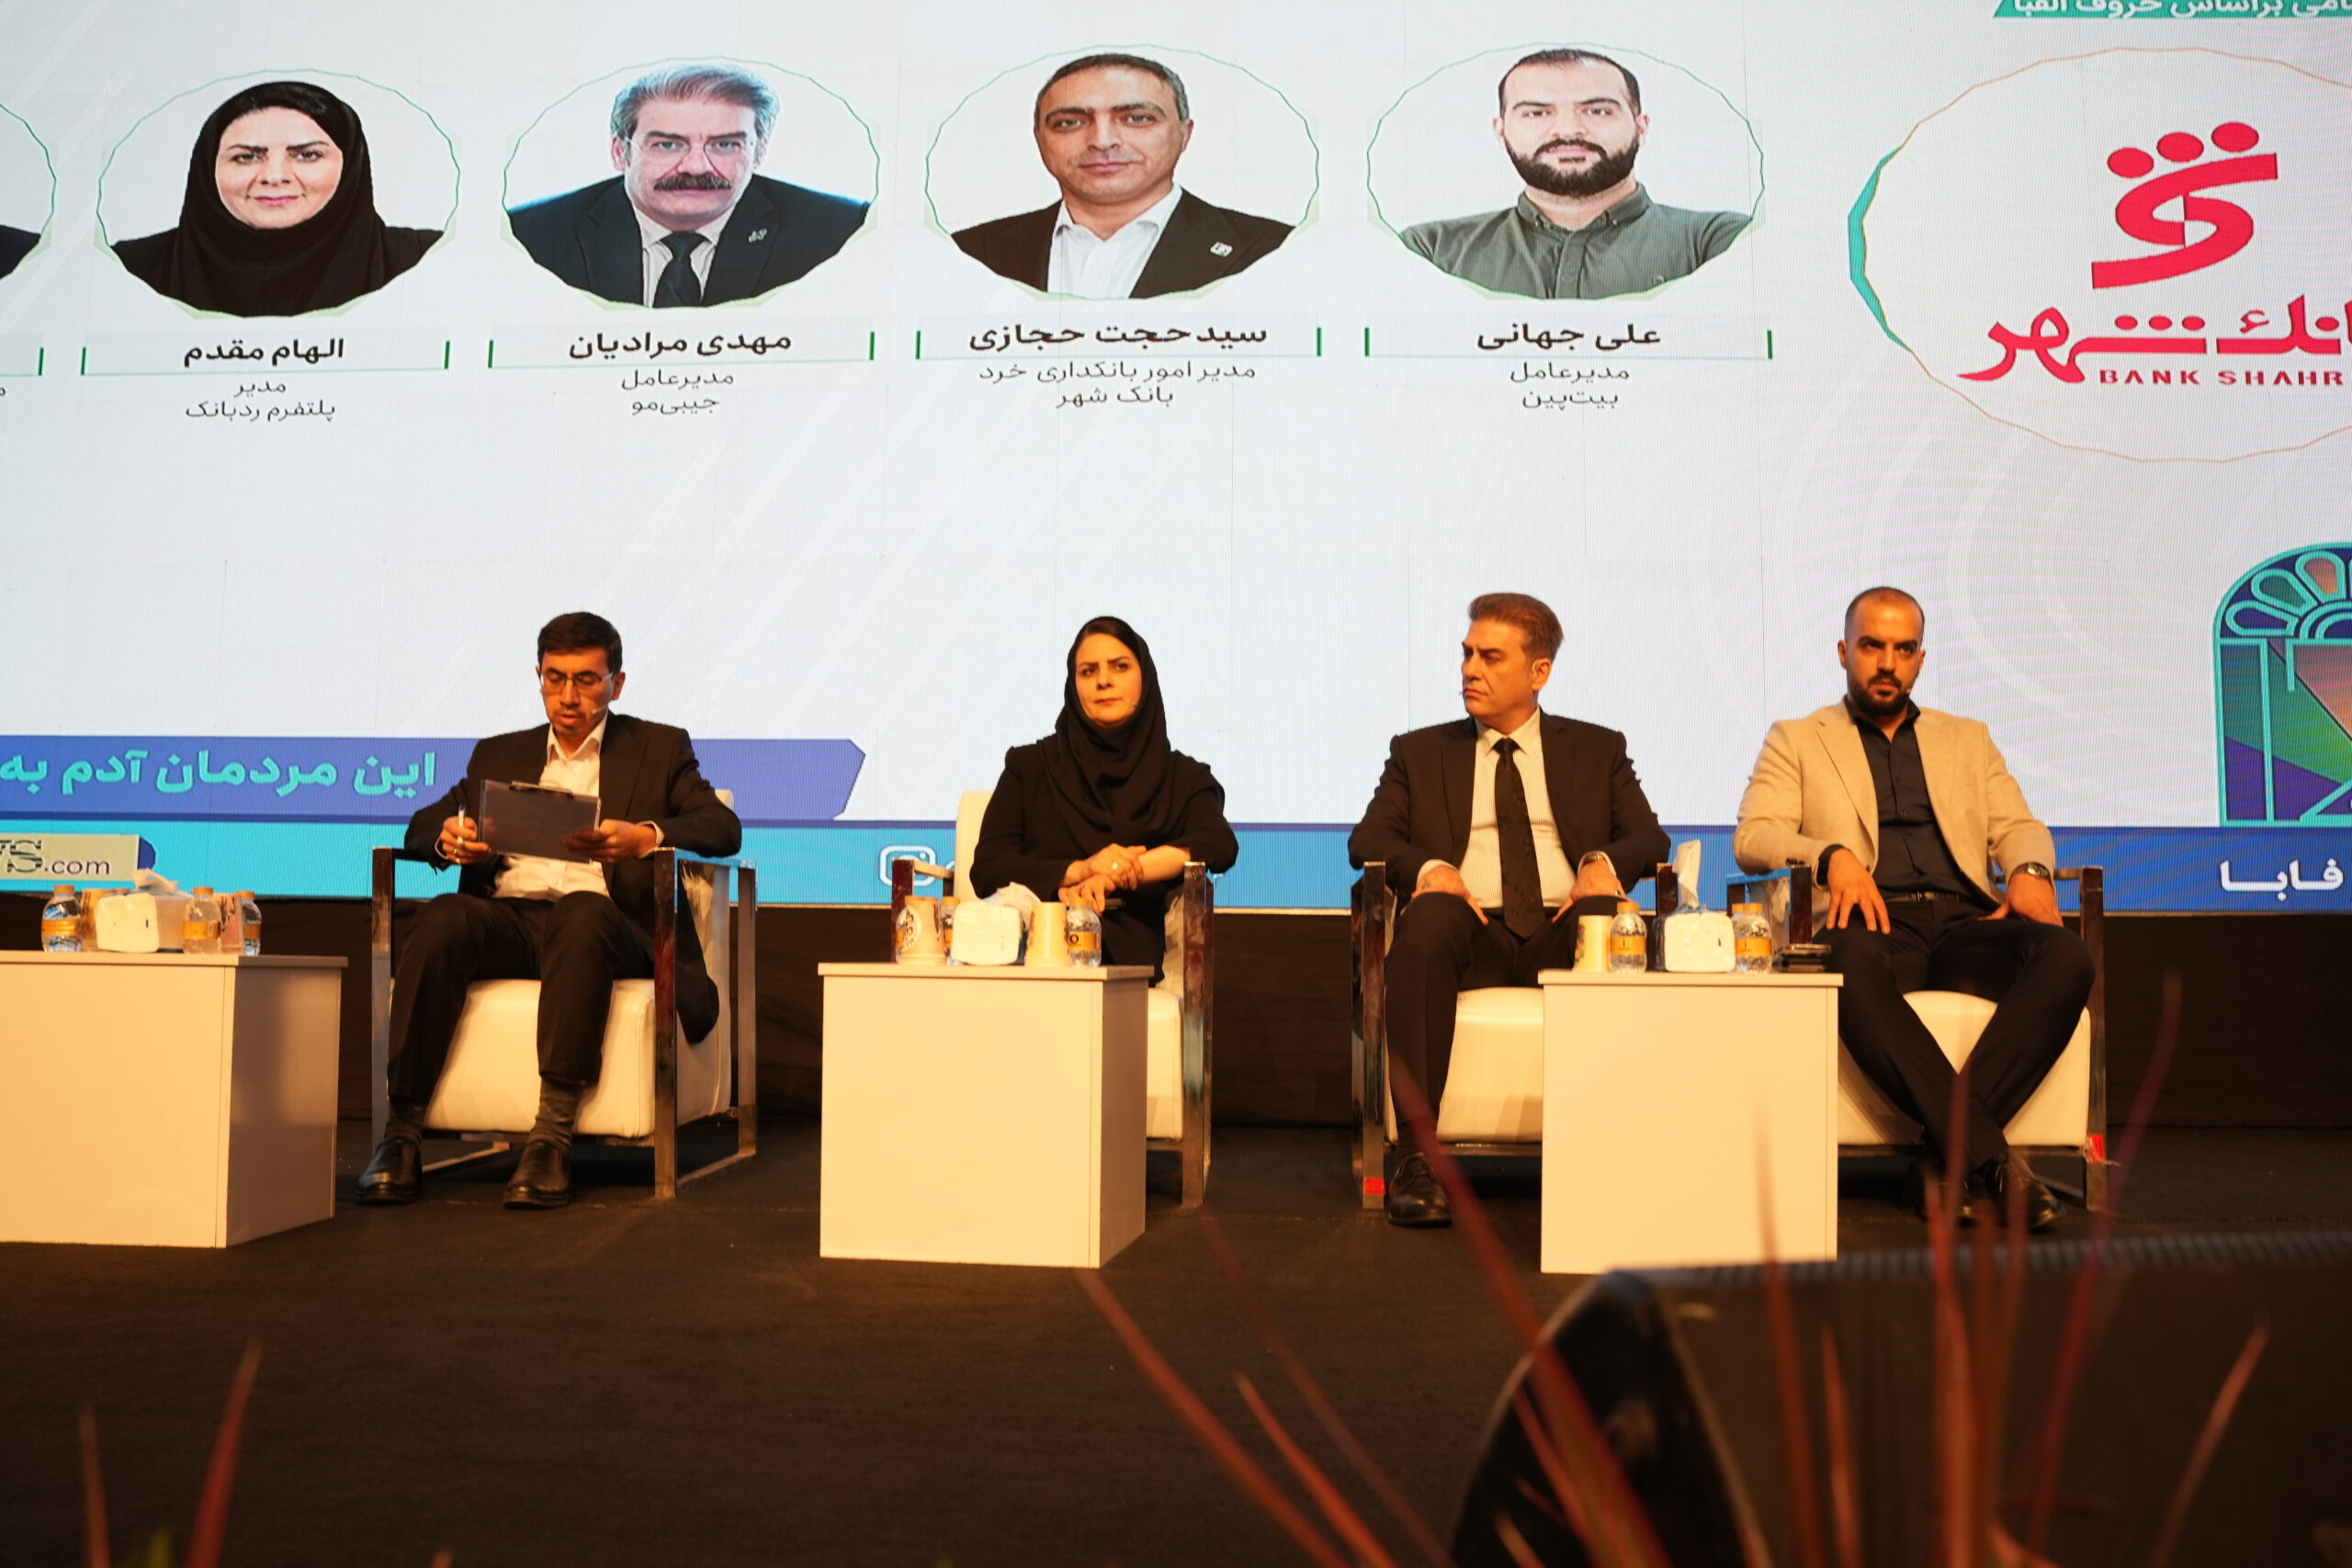
نشست تخصصی «اعتماد، داده و شخصیسازی؛ آینده مدیریت دارایی خرد در ایران» در سالن یک دوازدهمین رویداد تراکنش ایران با حضور جمعی از مدیران ارشد صنعت بانکی و فعالان حوزه فناوریهای مالی برگزار شد. در این پنل، الهام مقدم، مدیر پلتفرم ردبانک، در کنار عباس نوربها (مدیر امور سیستمهای بانکی بانک شهر)، مهدی مرادیان (مدیرعامل جیبیمو) و علی جهانی (مدیرعامل بیتپین)، نقش محورهای داده، اعتماد و شخصیسازی را در تحول خدمات مالی و طراحی تجربه متناسب با نیاز کاربران مورد بررسی قرار دادند.
شخصیسازی مبتنی بر رضایت؛ اصل نخست در حکمرانی داده
مدیر پلتفرم ردبانک در پاسخ به پرسشی درباره نحوه استفاده از ظرفیت دادههای بانکی بدون خدشهدار شدن حریم خصوصی کاربران، اظهار داشت: «برای ما شخصیسازی از اجازه مشتری آغاز میشود، نه از داده.» وی اصول سهگانه ردبانک را در بهرهگیری از دادهها به این شرح تبیین کرد:
1.حداقلسازی دریافت داده: دریافت دادهها منحصر به همان خدمت مورد نیاز کاربر انجام میشود.
۲. شفافیت در علت پیشنهاد: کاربر همواره علت دریافت هر پیشنهاد مالی را درک میکند (بهعنوان نمونه: ارائه مسیر پیشنهادی پسانداز به دلیل پسانداز مستمر ماهانه).
۳. اختیار و کنترل کامل کاربر: کاربر در هر زمان امکان رد پیشنهاد یا لغو اجازه دسترسی به داده را دارد.
مقدم با اشاره به مزیت ساختاری نئوبانکها در طراحی تجربه کاربری بر پایه این اصول از نخستین گام، افزود: «حفظ اعتماد برای ما صرفاً یک اصل اخلاقی نیست، بلکه یک ضرورت کسبوکار است؛ زیرا مشتری که اعتماد نکند، دادهای نیز به اشتراک نخواهد گذاشت.»
سطوح پیشدستی هوش مصنوعی در تعامل با کاربر
در ادامه نشست، نقش هوش مصنوعی و تحلیل داده در ارتقای نئوبانکها به دستیار هوشمند مالی بررسی شد. مدیر پلتفرم ردبانک با تأکید بر لزوم تعریف درست مفهوم «پیشدستی»، این روند را دارای سه سطح دانست: «اطلاعرسانی»، «پیشنهاد» و «اقدام با تأیید صریح مشتری».
وی خاطرنشان کرد دستیار هوشمند میتواند مواردی نظیر افزایش هزینههای ماهانه یا وجود وجوه بلااستفاده در حساب را اطلاعرسانی کند، اما جابهجایی پول بدون تأیید مستقیم کاربر نباید رخ دهد و در تصمیمگیریهای پرریسک نیز نظارت انسانی الزامی است. هدف نهایی این است که کاربر احساس کند سیستمی مراقب امور مالی اوست، بدون آنکه به جای او تصمیمگیری شود.
ضرورت ایجاد چارچوب یکپارچه و ملی اشتراک داده
الهام مقدم در بخش دیگری از این پنل، چالش اصلی نظام مالی کشور در ارائه خدمات شخصیسازیشده را عدم وجود مدل همکاری و اعتماد میان بازیگران دانست و تصریح کرد: «داده بدون چارچوب مشخص اشتراک و مسئولیت، صرفاً حجم است و منجر به خلق ارزش نمیشود. زمانی میتوان نظام مالی را آماده دانست که مشتری از مسیر حرکت داده خود و نفع حاصل از آن آگاه باشد.»
وی در پاسخ به سوالی درباره کلیدیترین اقدام مورد نیاز برای تحول مدیریت دارایی خرد ظرف دو سال آینده، پیشنهاد کرد: «ایجاد یک چارچوب ساده و استاندارد برای رضایتسنجی و اشتراک داده میان بانکها، فینتکها و بازار سرمایه ضرورت اصلی این حوزه است؛ بهگونهای که مشتری بتواند با یک مجوز شفاف و قابل پسگرفتن، تصویر کلی داراییهای خود را یکجا مشاهده کند. در غیر این صورت، اقدامات شخصیسازی بهصورت جزیرهای باقی خواهند ماند.»
مقدم در پایان این نشسست تصریح کرد ردبانک بهعنوان نئوبانک هوشمند متکی بر زیرساخت بانکی بانک شهر، در راستای راهبرد خود برای توسعه خدمات پلتفرمی و هوشمندسازی مدیریت امور مالی، خلق تجربه شخصیسازیشده و حفظ شفافیت در تعامل با دادههای کاربران را محور اصلی توسعه خدمات نوین مالی و سرمایهگذاری قرار داده است.

بدون دیدگاه